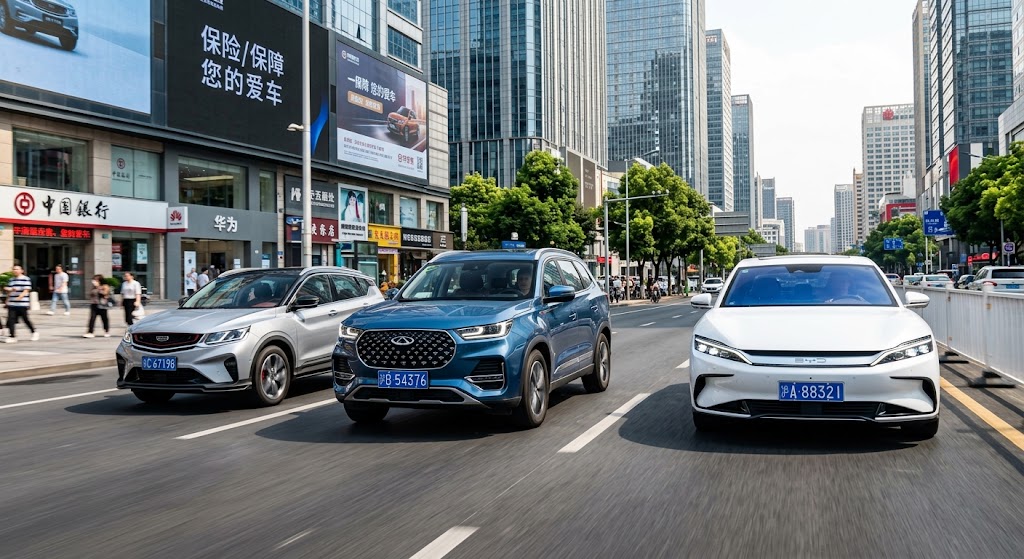
Si acabas de comprar un BYD, Chery o Geely, probablemente estés pensando en cómo proteger tu inversión sin gastar más de lo necesario. Elegir un seguro vehicular adecuado puede ayudarte a afrontar determinados gastos por accidentes, robos y daños a terceros, especialmente cuando el automóvil tiene un valor comercial importante.
Antes de contratar, conviene conocer cómo proteger tu auto chino ante accidentes y robos, comparar las coberturas disponibles en Perú y revisar qué condiciones ofrece cada aseguradora. El precio no debería ser el único criterio: también importan el deducible, los talleres afiliados y las reglas para recibir una indemnización.
Los automóviles de marcas chinas han ganado presencia en el mercado gracias a su variedad de modelos, equipamiento y opciones de motorización. Sin embargo, los costos de reparación pueden variar según la disponibilidad de repuestos, los componentes electrónicos y la tecnología que incorpora cada vehículo.
En esta guía encontrarás los aspectos que debes evaluar antes de asegurar tu BYD, Chery o Geely, las diferencias entre las principales coberturas y una herramienta orientativa para organizar tu presupuesto.
¿Realmente vale la pena asegurar un BYD, Chery o Geely?
La conveniencia de contratar un seguro depende del valor del automóvil, de los riesgos que estás dispuesto a asumir y de tu capacidad económica para pagar una reparación o reemplazar el vehículo si ocurre un siniestro importante.
Por ejemplo, si acabas de comprar un SUV nuevo y todavía estás pagando un crédito vehicular, un accidente grave o un robo podría representar una pérdida económica considerable. Una póliza adecuada puede reducir ese riesgo financiero cuando el evento está contemplado en el contrato.
En cambio, si tienes un automóvil antiguo y de menor valor, puede ser útil comparar el costo de una cobertura amplia con el de alternativas más limitadas. La decisión debe considerar tanto la prima anual como los deducibles y las exclusiones.
¿Qué seguro necesita un BYD, Chery o Geely?
No todos los conductores necesitan el mismo nivel de protección. Estas son las principales alternativas que puedes evaluar en el mercado peruano.
1. Seguro vehicular contra todo riesgo
Una póliza de cobertura amplia puede incluir daños propios por accidentes, robo total, responsabilidad civil frente a terceros y determinados servicios de asistencia. El alcance exacto depende del producto contratado.
Esta alternativa merece especial atención si tienes un automóvil nuevo, un SUV de valor elevado o un vehículo financiado.
Antes de contratar, confirma si se incluyen los daños parciales, la rotura de lunas, el vehículo de reemplazo, la asistencia vial y las condiciones para reparar el automóvil en talleres autorizados.
2. Seguro contra robo total
Este tipo de protección está orientado a cubrir la pérdida del vehículo por robo total, de acuerdo con las condiciones de la póliza. No necesariamente cubre daños parciales, intentos de robo o todos los gastos asociados al incidente.
Puede ser una opción para quienes desean protegerse frente a la pérdida completa del automóvil, pero necesitan evaluar qué otros riesgos quedarían a su cargo.
3. Responsabilidad civil frente a terceros
La responsabilidad civil vehicular puede cubrir determinadas obligaciones económicas derivadas de daños ocasionados a terceros, dentro de los límites establecidos en el contrato.
Es importante diferenciar esta protección del SOAT, que cubre lesiones y fallecimiento de las víctimas de accidentes de tránsito conforme a la normativa peruana. El SOAT no sustituye un seguro voluntario que proteja los daños materiales de tu propio automóvil.
4. Cobertura por pérdida total
Algunas pólizas contemplan una indemnización si el vehículo cumple los criterios contractuales de pérdida total por accidente o robo. Debes revisar cómo se determina esa condición y qué valor se utiliza para calcular la indemnización.
Un seguro que cubre únicamente pérdida total no debe confundirse con uno que también incluye reparaciones por daños parciales.
Comparativa de coberturas para BYD, Chery y Geely
| Característica | Responsabilidad civil | Robo total | Todo riesgo |
|---|---|---|---|
| Daños a terceros | Según contrato | Depende de la póliza | Puede incluirlos |
| Robo total del vehículo | No necesariamente | Sí, según condiciones | Puede incluirlo |
| Daños propios por choque | Generalmente no | Generalmente no | Puede incluirlos |
| Asistencia vial | Depende del producto | Depende del producto | Puede incluirla |
| Vehículo de reemplazo | No debe presumirse | Depende del producto | Puede ofrecerse con condiciones |
La tabla es orientativa. La cobertura efectiva depende de las condiciones generales y particulares de cada póliza, sus límites, deducibles y exclusiones.
¿Cuánto cuesta asegurar un BYD, Chery o Geely en Perú?
El precio del seguro varía según el modelo, año de fabricación, valor comercial, uso, lugar de circulación, perfil del conductor y cobertura elegida. También puede influir la evaluación de riesgo de cada aseguradora.
Para preparar un presupuesto inicial, puedes utilizar estos rangos ilustrativos. No corresponden a tarifas oficiales ni a cotizaciones confirmadas para las tres marcas.
| Tipo de cobertura | Presupuesto anual orientativo | Aspecto que debes revisar |
|---|---|---|
| Responsabilidad civil frente a terceros | S/ 300–S/ 900 | Límites de indemnización y exclusiones. |
| Robo total | S/ 700–S/ 1,800 | Valor indemnizable y requisitos en caso de robo. |
| Todo riesgo o cobertura amplia | S/ 1,200–S/ 3,500 o más | Deducibles, daños propios y talleres. |
Estos importes son únicamente referencias de planificación. El costo real puede ser inferior o superior, especialmente en automóviles eléctricos, SUV de mayor valor o vehículos con condiciones particulares de aseguramiento.
Qué debes considerar si tienes un BYD eléctrico
Si conduces un BYD eléctrico, no te limites a preguntar cuánto cuesta la póliza. También debes confirmar si las condiciones contemplan las particularidades técnicas del vehículo.
Batería y sistema de alto voltaje
Consulta expresamente qué ocurre si la batería o los componentes eléctricos resultan dañados durante un accidente cubierto. Revisa las exclusiones y los límites aplicables. No supongas que cualquier daño de la batería está cubierto de forma ilimitada.
Asistencia vial para vehículos eléctricos
Comprueba si la asistencia contempla una descarga de batería, la inmovilización del vehículo o la necesidad de trasladarlo a un taller capacitado para atender automóviles eléctricos.
Reparación y diagnóstico
Los vehículos eléctricos pueden requerir procedimientos de diagnóstico y personal especializado. Pregunta si existen talleres habilitados para tu modelo y cómo se autoriza la reparación de los componentes de alto voltaje.
Cómo elegir una póliza para tu Chery
Si tienes un Chery Tiggo, Arrizo u otro modelo de la marca, evalúa el valor asegurado, la disponibilidad de repuestos y las condiciones de reparación de la carrocería y los componentes electrónicos.
En un SUV nuevo, compara especialmente los daños propios, el robo total, el deducible y la posibilidad de utilizar talleres que conozcan el modelo.
Si tu Chery ya tiene varios años de uso, compara el costo de la prima con el valor comercial actual del vehículo. Una cobertura amplia puede seguir siendo útil, pero conviene calcular cuánto recibirías en una eventual pérdida total y qué parte del costo de una reparación asumirías.
Cómo elegir una póliza para tu Geely
En los vehículos Geely, debes comparar las coberturas disponibles para la versión exacta y verificar cómo se tratan los sensores, cámaras y sistemas de asistencia al conductor en caso de accidente.
Pregunta si la póliza establece condiciones específicas para los repuestos, los talleres y la autorización de reparaciones. Si utilizas el automóvil para trabajar, declara correctamente su uso para evitar problemas relacionados con información incorrecta al contratar.
¿Qué aseguradoras puedes consultar en Perú?
Para comparar propuestas, puedes consultar a distintas compañías que comercializan seguros vehiculares en el país, como Rímac, Pacífico Seguros, MAPFRE, La Positiva y Quálitas.
No todas las pólizas estarán disponibles para todos los modelos, años o tipos de motorización. Solicita una cotización específica para tu BYD, Chery o Geely y comprueba los requisitos directamente con cada compañía.
Cuando compares propuestas, verifica:
- Prima anual y opciones de pago.
- Deducible por accidente y por robo.
- Valor asegurado y reglas de indemnización.
- Disponibilidad de talleres y repuestos.
- Cobertura de daños parciales y pérdida total.
- Servicios de asistencia y límites de uso.
- Exclusiones y obligaciones del asegurado.
Calculadora de presupuesto para tu seguro vehicular
Esta herramienta te permite obtener una estimación didáctica según el valor de tu vehículo y la cobertura que quieres evaluar. No reemplaza una cotización emitida por una aseguradora.
S/ 1,200 – S/ 3,500
Introduce tus datos para actualizar el cálculo.
La marca no modifica por sí sola el cálculo de esta herramienta. El precio real depende de la versión, motorización, perfil del conductor, aseguradora, coberturas y deducibles.
Errores que debes evitar al asegurar tu automóvil
- Elegir solo por precio: una prima baja puede acompañarse de deducibles elevados o coberturas limitadas.
- No declarar el uso real: si utilizas el automóvil para trabajar, informa esa actividad a la aseguradora.
- Ignorar las exclusiones: revisa qué situaciones pueden quedar fuera de la protección.
- Confundir SOAT con seguro vehicular: cumplen funciones diferentes.
- No verificar los talleres: confirma que existan opciones adecuadas para tu modelo.
- Suponer que todo está cubierto: comprueba expresamente las condiciones para accesorios, batería y componentes electrónicos.
Preguntas frecuentes
¿Vale la pena asegurar un BYD nuevo?
Puede resultar conveniente evaluar una cobertura amplia si el automóvil representa una inversión importante o está financiado. Revisa las condiciones para vehículos eléctricos, la batería, la asistencia y los talleres antes de contratar.
¿Es necesario asegurar un Chery contra todo riesgo?
No es obligatorio en todos los casos. La decisión depende del valor del vehículo, tu presupuesto y el riesgo económico que estés dispuesto a asumir. Si el automóvil es nuevo, compara cuidadosamente la cobertura amplia con alternativas más limitadas.
¿Cuánto cuesta el seguro de un Geely en Perú?
No existe un precio único para todos los modelos. La prima depende del año, versión, valor asegurado, conductor, uso, deducibles y cobertura. Solicita cotizaciones específicas para obtener un importe real.
¿El seguro cubre la batería de un BYD eléctrico?
Depende de la póliza y del tipo de siniestro. Solicita confirmación por escrito sobre los daños cubiertos a la batería y los componentes de alto voltaje, así como las exclusiones y los límites aplicables.
¿Puedo contratar un seguro para un auto chino usado?
Sí, puedes solicitar una cotización. La aceptación y las condiciones dependerán de la antigüedad, el estado del automóvil, su valor comercial y los criterios de la aseguradora.
¿Qué diferencia existe entre el SOAT y el seguro contra todo riesgo?
El SOAT cubre lesiones y fallecimiento de las víctimas de accidentes de tránsito conforme a la normativa. Una póliza contra todo riesgo puede incluir daños al propio vehículo y otras coberturas contractuales, según las condiciones acordadas.
Conclusión: cómo elegir la póliza ideal para tu BYD, Chery o Geely
Asegurar tu BYD, Chery o Geely puede ser una forma de reducir el impacto económico de determinados accidentes y robos. La conveniencia depende del valor del automóvil, las coberturas contratadas y tu capacidad para afrontar gastos imprevistos.
Si tienes un vehículo nuevo o financiado, compara pólizas amplias y verifica cuidadosamente las condiciones de reparación. Si buscas ahorrar, evalúa alternativas con menor alcance sin perder de vista los riesgos que quedarían a tu cargo.
Solicita varias cotizaciones, compara los deducibles y revisa los talleres afiliados antes de tomar una decisión. Para seguir investigando, consulta nuestra guía sobre cómo proteger tu auto chino ante accidentes y robos.